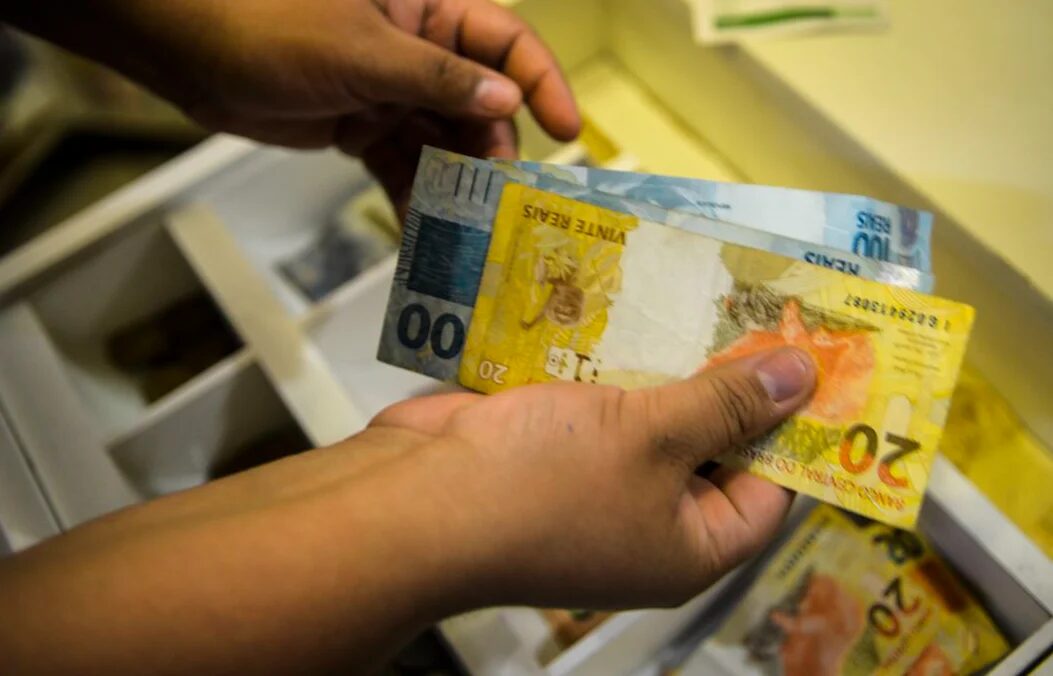
O cenário econômico das famílias brasileiras registra um movimento de alta no endividamento durante a atual gestão federal. O fenômeno reflete a dificuldade de manutenção do poder de compra diante da inflação e da alta dos juros, levando o consumidor a buscar alternativas de crédito para cobrir despesas essenciais.
Uma das evidências mais claras dessa fragilidade financeira é o crescimento das operações de crédito para itens de primeira necessidade. O levantamento aponta que os brasileiros têm parcelado até mesmo comida em aplicativos de entrega. Esta prática, antes restrita a bens duráveis como eletrodomésticos ou eletrônicos, tornou-se uma estratégia recorrente para que o orçamento doméstico não seja exaurido antes do fim do mês.


A utilização do cartão de crédito como ferramenta para financiar a sobrevivência básica indica um limite crítico na renda disponível. Quando as famílias optam por dividir o valor de uma refeição ou de compras de supermercado, o custo final da operação é elevado pela incidência de juros rotativos ou taxas de parcelamento, o que compromete a capacidade de pagamento das faturas futuras e cria um ciclo de inadimplência.
Contexto macroeconômico
Especialistas acompanham com cautela essa tendência, uma vez que o aumento das dívidas no varejo alimentar sinaliza uma deterioração do bem-estar financeiro das classes de menor renda. A necessidade de recorrer ao crédito para o consumo imediato de alimentos reflete a pressão sobre o custo de vida e a busca por flexibilidade diante de uma renda que, muitas vezes, não acompanha o ritmo de reajuste dos preços dos alimentos.
O comportamento do consumidor segue sendo monitorado por órgãos de proteção ao crédito e instituições financeiras. A tendência é que, enquanto a inflação de alimentos e as taxas de juros não apresentarem uma redução significativa, o parcelamento de compras cotidianas continue sendo a saída encontrada por parcela expressiva da população para viabilizar as necessidades básicas do dia a dia.